Niềng răng trả góp là cách chia tổng chi phí thành nhiều kỳ nhỏ thay vì trả một lần. Có hai cơ chế: trả góp nội bộ tại nha khoa, và trả góp qua công ty tài chính hoặc thẻ tín dụng. Bạn đang dùng cơ chế nào quyết định lãi suất, điều khoản và rủi ro phải gánh.
Bài viết mang tính giáo dục, dựa trên các nguồn được trích dẫn. Nội dung KHÔNG thay thế tư vấn tài chính hay tư vấn, chẩn đoán, điều trị của bác sĩ chuyên khoa Răng Hàm Mặt. Mỗi ca lâm sàng và mỗi hoàn cảnh tài chính có đặc thù riêng , vui lòng đọc kỹ hợp đồng và tham vấn bác sĩ trước khi quyết định.
Niềng răng trả góp hoạt động theo cơ chế nào?
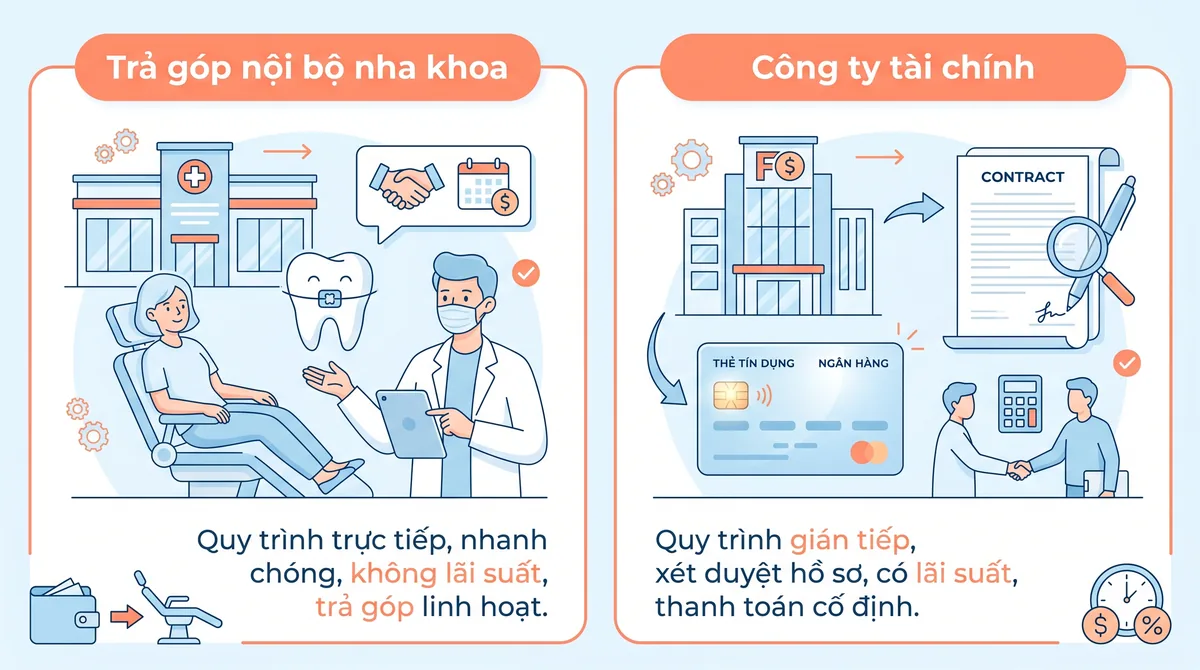
Với tổng chi phí một ca niềng thường nằm trong khoảng 28–120 triệu VNĐ tùy loại khí cụ, trả góp là cách nhiều người chọn để khoản tiền lớn này dễ thở hơn. Nhưng cụm từ “trả góp” che giấu hai cơ chế rất khác nhau, và đa số bài viết trên mạng gộp chung làm một. Pi Dentist tách rõ để bạn biết mình đang đứng ở đâu.
| Tiêu chí | Trả góp nội bộ nha khoa | Trả góp qua công ty tài chính / thẻ tín dụng |
|---|---|---|
| Bên cho “nợ” | Chính phòng khám | Công ty tài chính, ngân hàng hoặc tổ chức phát hành thẻ |
| Hợp đồng | Thỏa thuận thanh toán giữa bạn và nha khoa | Hợp đồng tín dụng tiêu dùng theo luật ngân hàng |
| Lãi suất | Thường 0% hoặc rất thấp | Có thể 0% (nha khoa tài trợ) hoặc có lãi theo công ty |
| Rủi ro nếu trả chậm | Tạm dừng điều trị, phạt theo thỏa thuận | Lãi quá hạn, phí phạt, ghi nhận nợ xấu |
| Ảnh hưởng lịch sử tín dụng | Không | Có thể có (báo cáo lên hệ thống tín dụng) |
Sự khác biệt cốt lõi: ở mô hình nội bộ, bạn nợ nha khoa; ở mô hình tài chính, bạn nợ một bên thứ ba, và khoản nợ đó là một hợp đồng tín dụng thật sự với đầy đủ hệ quả pháp lý. Trước khi đi sâu, bạn nên nắm toàn bộ chi phí niềng răng để biết con số mình định trả góp được cấu thành từ đâu.
“Lãi suất 0%” thực chất là gì?
“Lãi suất 0%” là khẩu hiệu xuất hiện gần như ở mọi quảng cáo trả góp niềng răng. Bản thân con số 0% có thể có thật , nhưng câu hỏi đúng không phải “có 0% không” mà là “ai đang gánh phần lãi đó”.
Có ba tình huống thường gặp:
- Nha khoa tự gánh lãi (0% thật). Phòng khám chấp nhận nhận đủ tiền chậm hơn để bạn dễ quyết định điều trị. Giá gốc không đổi. Đây là trường hợp minh bạch và có lợi cho bạn.
- Công ty tài chính tài trợ lãi. Bên cho vay nhận một khoản chiết khấu từ nha khoa, nên với bạn lãi hiển thị là 0%. Bạn vẫn ký hợp đồng tín dụng, vẫn chịu các điều khoản phạt nếu trả chậm.
- “0%” nhưng giá gốc đã được nâng. Một số nơi báo giá trả thẳng thấp hơn giá trả góp, hoặc gộp phần lãi vào giá niêm yết. Khi đó 0% chỉ là cách trình bày.
Cách kiểm tra đơn giản: hỏi thẳng “giá nếu tôi trả một lần là bao nhiêu, và giá nếu trả góp là bao nhiêu?”. Nếu hai con số bằng nhau thì 0% là thật. Nếu trả góp cao hơn, phần chênh chính là lãi suất ẩn dưới một cái tên khác. Kỹ năng đọc từng dòng phí này được Pi nói kỹ trong bài cách đọc một báo giá nha khoa.
Trả góp nội bộ nha khoa: cách vận hành và ưu nhược
Ở mô hình nội bộ, bạn và phòng khám thỏa thuận một lịch thanh toán: trả trước một phần (thường 3–10 triệu VNĐ), phần còn lại chia theo tháng cho đến khi tháo niềng. Theo hướng dẫn của Hiệp hội Chỉnh nha Hoa Kỳ AAO (2024), nhiều phòng khám cung cấp kế hoạch trả góp nội bộ giúp giãn chi phí qua nhiều tháng với lãi suất thấp hoặc không lãi, song điều khoản cụ thể khác nhau giữa các nơi.
Mô hình này có một điểm hợp lý tự nhiên: lịch trả góp gần như trùng với lịch điều trị. Niềng răng vốn kéo dài nhiều tháng và tiền được thu dần theo tiến độ tái khám, nên việc trả dần không phải là “vay” theo nghĩa tài chính, mà là giãn tiến độ thanh toán cho một dịch vụ kéo dài.
Ưu điểm:
- Không phát sinh hợp đồng tín dụng với bên thứ ba.
- Nếu trả chậm, hệ quả thường giới hạn ở việc tạm dừng điều chỉnh khí cụ chứ không thành nợ xấu.
- Thủ tục đơn giản, không cần chứng minh thu nhập.
Nhược điểm:
- Phụ thuộc thiện chí và sự rõ ràng của từng phòng khám , vì vậy phải có văn bản.
- Một số nơi yêu cầu trả trước khá cao.
- Nếu bạn ngừng điều trị giữa chừng, việc hoàn tiền phần chưa thực hiện cần được ghi rõ từ đầu.
Điều Pi muốn bạn nhớ: kể cả khi đây “chỉ” là thỏa thuận nội bộ, hãy yêu cầu nó bằng văn bản, ghi rõ tổng phí, số kỳ, số tiền mỗi kỳ và điều gì xảy ra nếu dừng giữa chừng. Đây là một phần của hợp đồng niềng răng mà bạn có quyền đọc kỹ.
Trả góp qua công ty tài chính và thẻ tín dụng
Khi nha khoa không tự cấp trả góp, họ thường liên kết với một công ty tài chính hoặc gợi ý bạn dùng thẻ tín dụng. Lúc này bản chất thay đổi: bạn ký một hợp đồng cho vay tiêu dùng, và quan hệ nợ là giữa bạn với tổ chức tài chính, không phải với phòng khám.
Đây là nơi bạn cần đọc kỹ nhất. Hợp đồng cho vay tiêu dùng của công ty tài chính (theo Thông tư 43/2016/TT-NHNN của Ngân hàng Nhà nước, 2016) bắt buộc nêu rõ lãi suất và cách tính lãi, lịch trả nợ gốc và lãi, biện pháp đôn đốc thu hồi nợ, mức phạt khi khách hàng trả chậm, cùng điều kiện và phí khi trả nợ trước hạn. Nói cách khác, mọi điều khoản quan trọng phải nằm trên giấy , và bạn có quyền yêu cầu xem trước khi đặt bút.
Vài điểm thực tế cần soi:
- Lãi suất thực tế (APR), không chỉ con số quảng cáo. “Trả từ 1 triệu/tháng” không cho biết tổng bạn trả là bao nhiêu. Hãy hỏi tổng số tiền cuối cùng.
- Phí trả nợ trước hạn. Nếu giữa chừng có tiền và muốn tất toán sớm, một số hợp đồng tính phí cho việc này.
- Phí phạt trả chậm và lãi quá hạn. Đây là khoản khiến chi phí đội lên nhanh nếu bạn lỡ một vài kỳ.
- Trả góp qua thẻ tín dụng thường tiện nhưng nếu chuyển thành dư nợ quay vòng, lãi suất thẻ tín dụng thuộc nhóm cao.
Trả góp qua công ty tài chính không xấu , nó là công cụ hợp pháp và đôi khi là lựa chọn khả thi. Nhưng nó là một khoản vay, và bạn nên đối xử với nó như một khoản vay. Ở các thành phố lớn, các phương án này khá phổ biến; Pi mô tả bức tranh cụ thể hơn trong bài trả góp niềng răng tại TPHCM.
Trả góp tốn thêm bao nhiêu so với trả thẳng?
Câu trả lời trung thực: tùy cơ chế. Với trả góp nội bộ 0% thật hoặc trả góp tài chính được nha khoa tài trợ lãi, phần chênh gần như bằng không , bạn chỉ “trả chậm” chứ không “trả thêm”. Với khoản vay có lãi, tổng chi phí cao hơn giá trả thẳng, và mức cao hơn phụ thuộc lãi suất cùng số kỳ.
Một yếu tố ít người để ý: thời gian điều trị càng dài, bạn càng trả góp nhiều kỳ. Thời gian điều trị chỉnh nha trung bình khoảng 23,5 tháng và dao động đáng kể tùy ca (theo Skidmore và cộng sự, 2006). Theo tổng quan hệ thống của Mavreas & Athanasiou (2008), ca có nhổ răng và ca phức tạp kéo dài thời gian điều trị hơn. Vì lịch trả góp thường bám theo thời gian điều trị, một ca khó kéo dài thêm vài tháng cũng đồng nghĩa thêm vài kỳ thanh toán.
Điều này nối thẳng với chi phí: theo hướng dẫn của AAO (2024), không có mức giá chung cho mọi ca niềng, vì chi phí cuối cùng phụ thuộc độ phức tạp lâm sàng, loại khí cụ và thời gian điều trị. Nói cách khác, trước khi tính “mỗi tháng trả bao nhiêu”, bạn cần biết tổng phí thật của riêng ca mình , điều chỉ có sau khi khám. Bài niềng răng bao nhiêu tiền bóc tách một báo giá thành từng dòng, còn bảng giá niềng răng các loại cho bạn mặt bằng để so sánh.
Một bài tập nhỏ Pi khuyến khích bạn làm: lấy tổng phí trả góp (số kỳ × số tiền mỗi kỳ, cộng tiền trả trước) rồi đặt cạnh giá trả thẳng. Khoảng chênh giữa hai con số chính là cái giá bạn trả cho sự linh hoạt. Khi nhìn rõ con số đó, quyết định trở nên dễ hơn nhiều.
Những rủi ro cần biết trước khi ký
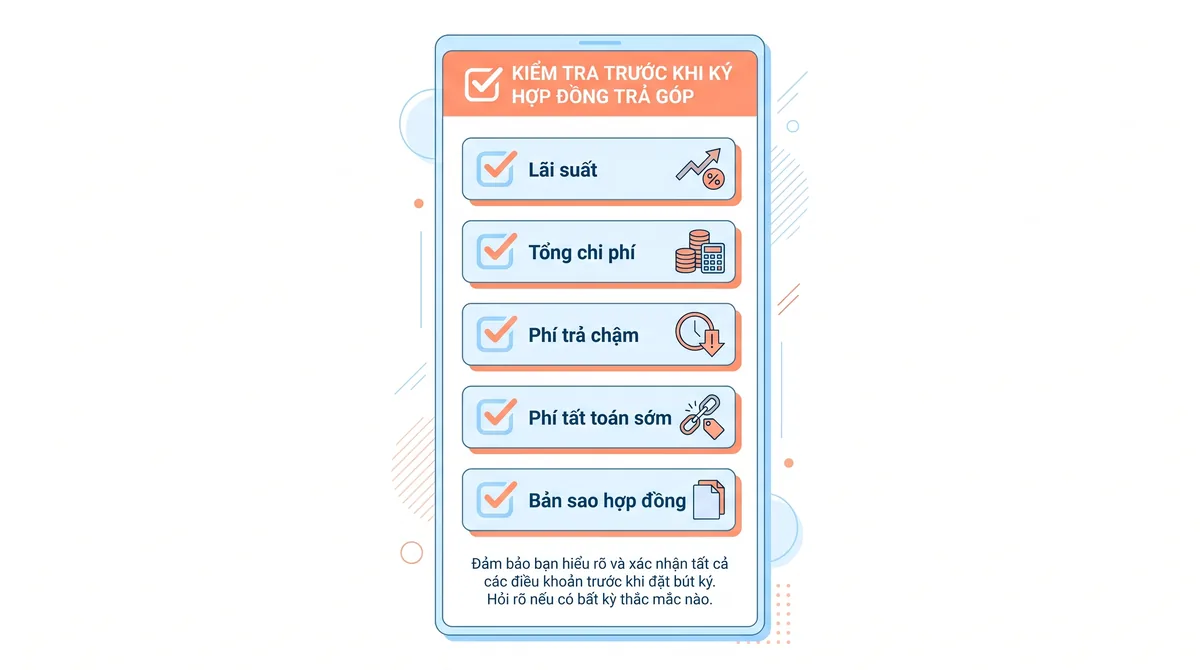
Trả góp giúp khoản tiền lớn dễ tiếp cận hơn, nhưng nó cũng tạo ra những rủi ro mà quảng cáo hiếm khi nhắc. Liệt kê thẳng để bạn cân nhắc:
- Phạt trả chậm và lãi quá hạn. Với hợp đồng tài chính, lỡ kỳ thanh toán có thể kéo theo phí phạt và lãi suất quá hạn, làm tổng chi phí tăng.
- Nợ xấu trên hệ thống tín dụng. Khoản vay tiêu dùng quá hạn có thể bị ghi nhận và ảnh hưởng khả năng vay mua nhà, mua xe sau này.
- Phí tất toán sớm. Có tiền trả hết sớm là điều tốt, nhưng vài hợp đồng tính phí cho việc đó , cần biết trước.
- Điều trị bị ràng với thanh toán. Một số thỏa thuận cho phép tạm dừng điều chỉnh khí cụ nếu chậm trả; với chỉnh nha, gián đoạn giữa chừng không có lợi cho tiến độ răng.
- Chi phí phát sinh chưa nằm trong khoản trả góp. Nhổ răng, minivis, điều trị bệnh lý nướu hay làm lại hàm duy trì có thể tính riêng. Pi liệt kê các khoản này trong bài chi phí ẩn khi niềng răng.
- Chọn nơi vì gói trả góp đẹp thay vì vì tay nghề. Đây là rủi ro âm thầm nhất: gói trả góp hấp dẫn không thay thế được năng lực bác sĩ. Hãy chọn nơi niềng dựa trên chuyên môn trước, rồi mới xét phương án thanh toán . Pi bàn kỹ trong niềng răng ở đâu tốt.
Không rủi ro nào trong số này khiến trả góp trở thành lựa chọn sai. Chúng chỉ là những điều bạn cần nhìn thấy trước, để khoản trả góp phục vụ bạn chứ không trói bạn.
Quyền lợi pháp lý của bạn khi ký hợp đồng trả góp
Khi bạn ký một hợp đồng trả góp (dù nội bộ hay qua công ty tài chính ) đó thường là một hợp đồng theo mẫu do bên kia soạn sẵn. Pháp luật Việt Nam dành cho bạn những quyền cụ thể trong tình huống này.
Theo Luật Bảo vệ quyền lợi người tiêu dùng 2023 (Luật 19/2023/QH15), bạn có quyền được dành thời gian hợp lý để nghiên cứu hợp đồng theo mẫu trước khi ký, và được giữ một bản sao hợp đồng đã ký. Luật cũng cấm các điều khoản hạn chế hoặc loại trừ quyền khiếu nại, khởi kiện của người tiêu dùng. Nghĩa là một hợp đồng ép bạn từ bỏ quyền khiếu nại là điều khoản không hợp lệ.
Trong thực tế, điều này cho bạn vài quyền rất cụ thể:
- Quyền đọc trước. Không ai được ép bạn ký ngay tại quầy. Bạn có thể mang hợp đồng về đọc.
- Quyền giữ bản sao. Sau khi ký, bạn phải có một bản trong tay để đối chiếu.
- Quyền được giải thích. Mọi dòng phí, mọi điều khoản phạt phải được nêu rõ trước khi bạn đồng ý , điều này cũng phù hợp với yêu cầu minh bạch trong Thông tư 43/2016/TT-NHNN của Ngân hàng Nhà nước (2016) đối với hợp đồng cho vay tiêu dùng.
Nếu một nơi ngại đưa hợp đồng cho bạn đọc kỹ, hoặc thúc bạn ký nhanh “kẻo hết suất”, đó là tín hiệu để chậm lại, không phải để vội. Quyền đọc kỹ là của bạn, và dùng nó không làm bạn mất gì.
Khi nào trả góp hợp lý, khi nào nên cân nhắc lại?
Pi không đưa lời khuyên kiểu “nên” hay “không nên” cho mọi người, vì hoàn cảnh tài chính mỗi người mỗi khác. Thay vào đó, đây là khung tự hỏi để bạn tự quyết định:
Trả góp thường hợp lý khi:
- Thu nhập của bạn ổn định và khoản trả mỗi kỳ nằm gọn trong ngân sách, kể cả khi có chi phí phát sinh.
- Đó là trả góp 0% thật, hoặc phần chênh so với trả thẳng nhỏ và bạn chấp nhận được.
- Bạn đã đọc kỹ hợp đồng và hiểu rõ điều khoản phạt.
Nên cân nhắc lại khi:
- Khoản trả mỗi kỳ khiến bạn phải cắt vào chi tiêu thiết yếu hoặc vay thêm chỗ khác để trả.
- Bạn chọn một nơi chủ yếu vì gói trả góp, dù chưa yên tâm về tay nghề.
- Hợp đồng mập mờ về tổng chi phí, phí phạt hoặc phí tất toán sớm.
Một cách nhìn lành mạnh: trả góp là công cụ quản lý dòng tiền, không phải cách để mua một dịch vụ vượt khả năng tài chính. Nếu sau khi đọc kỹ, con số mỗi tháng vẫn nằm trong tầm và hợp đồng minh bạch, trả góp là lựa chọn hoàn toàn chính đáng. Nếu nó khiến bạn căng thẳng mỗi kỳ đến hạn, có lẽ nên lùi lại, tiết kiệm thêm, hoặc chọn loại khí cụ có mức giá phù hợp hơn với ngân sách hiện tại.
Dù chọn cách nào, quyết định cuối nên dựa trên một báo giá rõ ràng cho riêng ca của bạn và một hợp đồng bạn đã đọc kỹ. Để bắt đầu từ nền tảng đó, hãy quay lại bài tổng quan toàn bộ chi phí niềng răng , hiểu chi phí trước, tính trả góp sau.
Người viết: Nguyễn Như Ngọc, Founder & Content Researcher, Pi Dentist. Hồ sơ tác giả: https://pidentist.vn/tac-gia/nguyen-nhu-ngoc
Tài liệu tham khảo
- American Association of Orthodontists (AAO). Do Orthodontists Offer Payment Plans? (2024). https://aaoinfo.org/whats-trending/do-orthodontists-offer-payment-plans/
- American Association of Orthodontists (AAO). How Much Do Braces Cost? (2024). https://aaoinfo.org/whats-trending/how-much-do-braces-cost/
- Mavreas D, Athanasiou AE. Factors affecting the duration of orthodontic treatment: a systematic review. Eur J Orthod. 2008;30(4):386–395. PMID 18678758. https://pubmed.ncbi.nlm.nih.gov/18678758/
- Skidmore KJ, Brook KJ, Thomson WM, Harding WJ. Factors influencing treatment time in orthodontic patients. Am J Orthod Dentofacial Orthop. 2006;129(2):230–238. PMID 16473715. https://pubmed.ncbi.nlm.nih.gov/16473715/
- Ngân hàng Nhà nước Việt Nam. Thông tư 43/2016/TT-NHNN về cho vay tiêu dùng của công ty tài chính (sửa đổi bởi Thông tư 18/2019/TT-NHNN). https://vanban.chinhphu.vn/default.aspx?pageid=27160&docid=188917
- Quốc hội. Luật Bảo vệ quyền lợi người tiêu dùng 2023 (Luật 19/2023/QH15). https://moit.gov.vn/tin-tuc/thong-bao/luat-bao-ve-quyen-loi-nguoi-tieu-dung-nam-2023-chinh-thuc-co-hieu-luc-tu-ngay-1-7-2024.html