Ở TP.HCM, trả góp niềng răng thường có ba nhóm: trả góp nội bộ tại nha khoa, trả góp qua công ty tài chính liên kết, và trả góp bằng thẻ tín dụng. Mật độ phòng khám dày đặc cho bạn nhiều lựa chọn hơn, nhưng bản chất, lãi suất và rủi ro của mỗi nhóm khác nhau.
Bài viết mang tính giáo dục, dựa trên các nguồn được trích dẫn, KHÔNG thay thế tư vấn tài chính hay tư vấn, chẩn đoán, điều trị của bác sĩ chuyên khoa Răng Hàm Mặt. Pi Dentist không quảng cáo phòng khám cụ thể nào. Vui lòng đọc kỹ hợp đồng trước khi quyết định.
Ở TP.HCM có những phương án trả góp niềng răng nào?
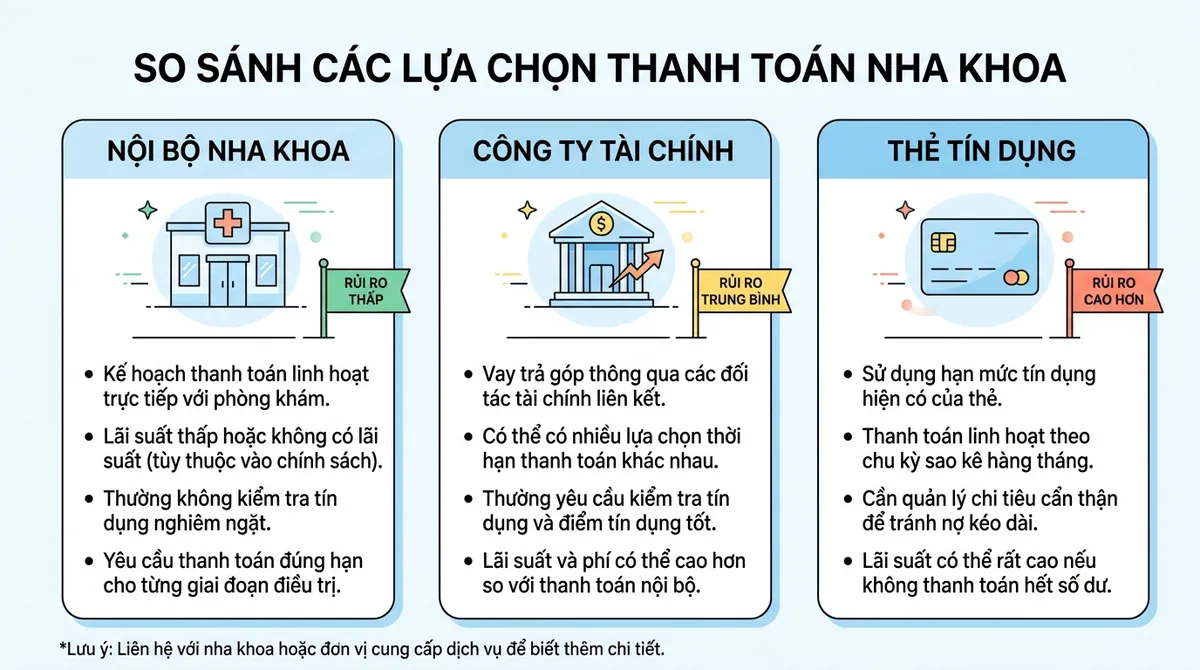
Có ba nhóm chính. TP.HCM tập trung phòng khám chỉnh nha và công ty tài chính dày nhất cả nước, nên gần như mọi cơ chế trả góp đều có mặt , lợi thế là bạn so sánh được.
| Phương án | Bạn nợ ai | Lãi suất thường gặp | Ảnh hưởng lịch sử tín dụng |
|---|---|---|---|
| Trả góp nội bộ nha khoa | Chính phòng khám | 0% hoặc rất thấp | Không |
| Công ty tài chính liên kết | Công ty tài chính / ngân hàng | 0% (nha khoa tài trợ) hoặc có lãi | Có thể có |
| Thẻ tín dụng | Tổ chức phát hành thẻ | 0% trong kỳ miễn lãi hoặc lãi thẻ | Có thể có |
Điểm cốt lõi: nhóm đầu là thỏa thuận với nha khoa; hai nhóm sau là khoản vay với bên thứ ba, có đầy đủ hệ quả pháp lý. Muốn hiểu sâu cơ chế từng loại, đọc bài tổng quan niềng răng trả góp.
Trả góp nội bộ tại nha khoa TP.HCM hoạt động ra sao?
Bạn và phòng khám thỏa thuận một lịch thanh toán: trả trước một phần, phần còn lại chia theo tháng cho đến khi tháo niềng. Vì cạnh tranh ở HCM cao, hình thức trả góp nội bộ “0% lãi” khá phổ biến , nha khoa nhận tiền chậm hơn để bạn dễ quyết định điều trị (theo AAO, 2024); điều khoản cụ thể khác nhau từng nơi nên không có “chuẩn HCM” chung.
Dù vậy, “nội bộ” vẫn cần giấy tờ. Hãy yêu cầu văn bản ghi rõ tổng phí, số kỳ, số tiền mỗi kỳ và điều gì xảy ra nếu bạn dừng giữa chừng , đây là một phần của hợp đồng niềng răng bạn có quyền đọc kỹ.
Trả góp qua công ty tài chính tại TP.HCM khác gì?
Khi nha khoa không tự cấp trả góp, ở HCM họ thường liên kết với một công ty tài chính tiêu dùng. Lúc này bản chất thay đổi: bạn ký một hợp đồng cho vay tiêu dùng, và quan hệ nợ là giữa bạn với tổ chức tài chính, không phải phòng khám.
Đây là nơi cần đọc kỹ nhất. Hợp đồng vay tiêu dùng bắt buộc nêu rõ lãi suất, lịch trả nợ, mức phạt khi trả chậm và phí trả nợ trước hạn (theo Thông tư 43/2016/TT-NHNN, 2016). Vài điểm cần soi:
- Lãi suất thực tế, không chỉ con số “0%” quảng cáo , hỏi tổng tiền cuối cùng, không chỉ tiền/tháng.
- Phí phạt trả chậm và lãi quá hạn , khoản khiến chi phí đội lên nhanh nếu lỡ vài kỳ.
- Phí tất toán sớm nếu giữa chừng bạn muốn trả hết.
Trả góp bằng thẻ tín dụng có phải lựa chọn tốt không?
Tùy cách bạn dùng. Nhiều ngân hàng tại HCM có chương trình chia nhỏ giao dịch lớn thành nhiều kỳ với lãi 0% trong một khoảng thời gian (kỳ miễn lãi). Trả đúng hạn từng kỳ trong khoảng đó thì đây là cách giãn chi phí gọn gàng.
Rủi ro nằm ở chỗ khác: nếu khoản niềng chuyển thành dư nợ quay vòng (chỉ trả mức tối thiểu hằng tháng), lãi suất thẻ thuộc nhóm cao và tổng tiền có thể vượt xa giá ban đầu. Thẻ phù hợp khi bạn chắc chắn trả hết trong kỳ miễn lãi.
Làm sao so sánh các phương án trả góp ở TP.HCM?
Bằng cách hỏi đúng vài câu cho mọi phương án rồi đặt câu trả lời cạnh nhau. Ở HCM, lấy báo giá ở vài nơi không khó , hãy tận dụng để so sánh thay vì chốt ngay nơi đầu.
Checklist câu hỏi nên đặt cho mỗi phương án:
- Tổng chi phí nếu trả một lần là bao nhiêu? (mốc gốc để đo mọi gói trả góp)
- Tổng tôi trả khi trả góp là bao nhiêu (đã cộng tiền trả trước + tất cả các kỳ)? Khoảng chênh so với trả thẳng chính là cái giá của sự linh hoạt.
- Tôi nợ ai , phòng khám hay bên thứ ba?
- Phạt trả chậm, phí tất toán sớm tính ra sao?
- Mọi điều khoản có ghi thành văn bản không?
Và bạn có quyền không vội: được dành thời gian hợp lý nghiên cứu hợp đồng theo mẫu trước khi ký và giữ một bản sao (theo Luật Bảo vệ quyền lợi người tiêu dùng, 2023). Một nơi tôn trọng việc bạn mang hợp đồng về cân nhắc là tín hiệu tốt.
Trả góp ở TP.HCM có đắt hơn trả thẳng không?
Tùy cơ chế. Với trả góp nội bộ 0% thật hoặc gói tài chính được nha khoa tài trợ lãi, phần chênh gần như bằng không , bạn chỉ “trả chậm” chứ không “trả thêm”. Với khoản vay có lãi hoặc dư nợ thẻ quay vòng, tổng chi phí cao hơn giá trả thẳng tùy lãi suất và số kỳ.
Nhưng trước khi tính “mỗi tháng trả bao nhiêu”, bạn cần biết tổng phí thật của riêng ca mình , vì không có mức giá chung cho mọi ca, chi phí phụ thuộc độ phức tạp, loại khí cụ và thời gian điều trị (theo AAO, 2024), và con số đó chỉ có sau khi khám. Bài niềng răng bao nhiêu tiền bóc một báo giá thành từng dòng để bạn biết mình trả góp cho những gì.
Pi không kê đơn cho bạn chọn phương án nào , quyết định tùy ngân sách và mức độ minh bạch ở mỗi nơi. Để nối lại bức tranh tổng về tiền, hãy quay về bài toàn bộ chi phí niềng răng: hiểu tổng chi phí trước, tính cách trả sau.
Tài liệu tham khảo
- American Association of Orthodontists (AAO). Do Orthodontists Offer Payment Plans? (2024). https://aaoinfo.org/whats-trending/do-orthodontists-offer-payment-plans/
- American Association of Orthodontists (AAO). How Much Do Braces Cost? (2024). https://aaoinfo.org/whats-trending/how-much-do-braces-cost/
- Ngân hàng Nhà nước. Thông tư 43/2016/TT-NHNN về cho vay tiêu dùng của công ty tài chính. (2016). https://vanban.chinhphu.vn/default.aspx?pageid=27160&docid=188917
- Quốc hội. Luật Bảo vệ quyền lợi người tiêu dùng 2023 (Luật 19/2023/QH15). (2023). https://moit.gov.vn/tin-tuc/thong-bao/luat-bao-ve-quyen-loi-nguoi-tieu-dung-nam-2023-chinh-thuc-co-hieu-luc-tu-ngay-1-7-2024.html
Bài viết bởi Nguyễn Như Ngọc, Founder & Content Researcher, Pi Dentist. Cập nhật ngày 08/06/2026.